L'accession à la propriété plus chère – mais pas partout de la même manière
Pourquoi la moyenne suisse n'est qu'un début de calcul pour les acheteurs potentiels
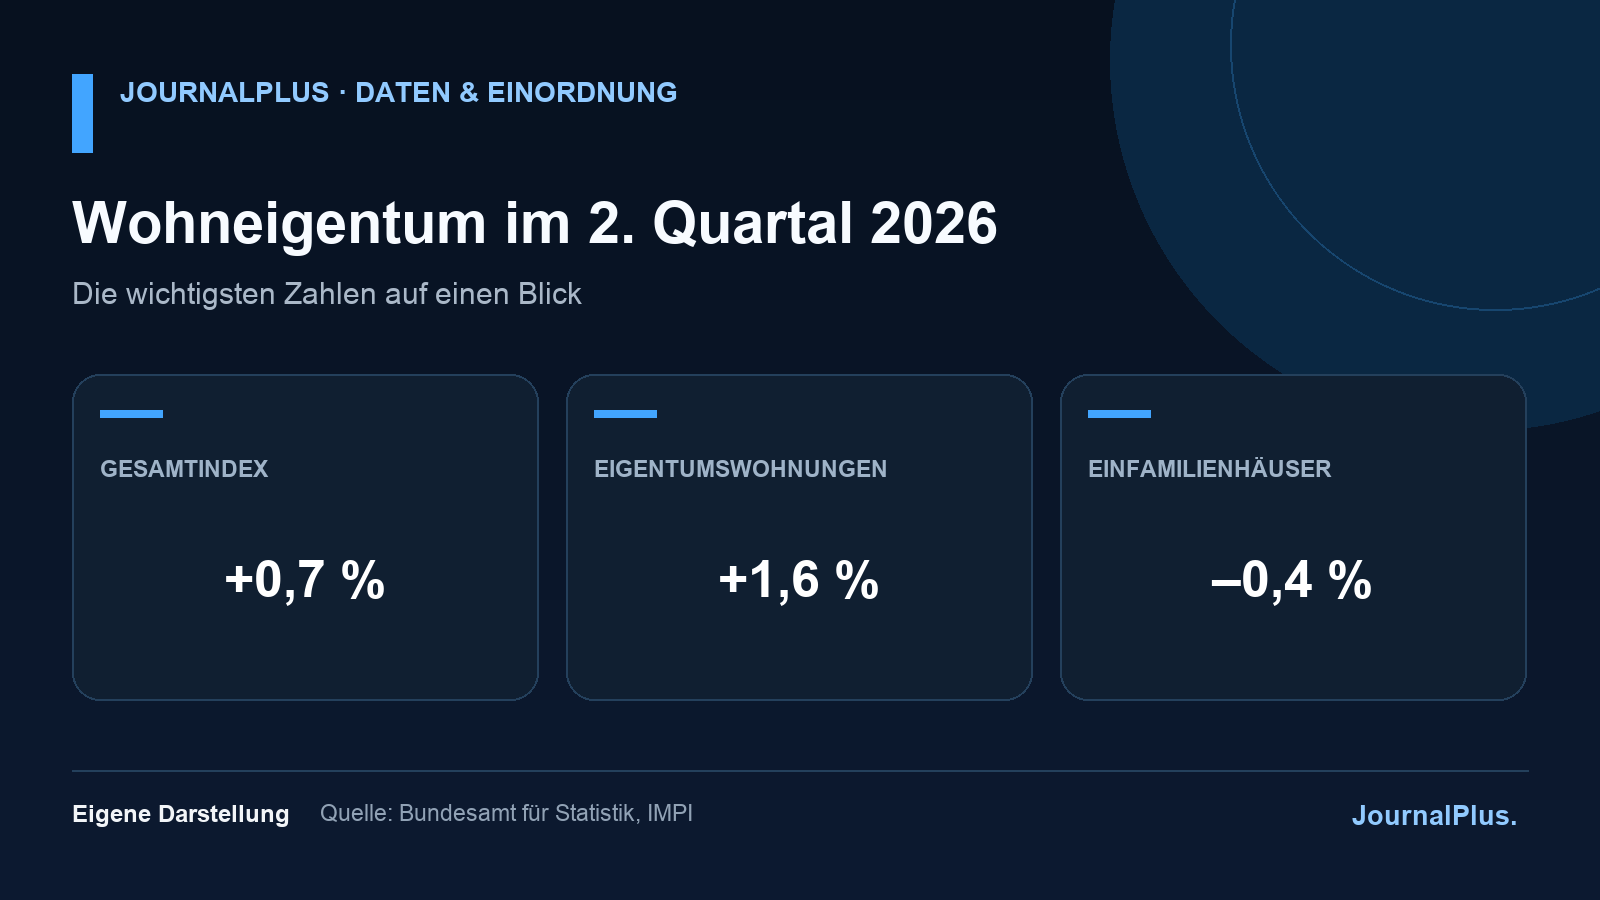
L'accession à la propriété en Suisse est devenue plus chère au deuxième trimestre 2026. L'indice officiel des prix de l'immobilier résidentiel de l'Office fédéral de la statistique a augmenté de 0,7% par rapport au trimestre précédent et de 3,5% sur un an. Ce chiffre global est exact, mais étonnamment imprécis pour une décision d'achat concrète.
Les prix des appartements en copropriété ont augmenté de 1,6% au niveau national durant le trimestre, tandis que les maisons individuelles ont baissé de 0,4% en moyenne. Les prix ont fortement progressé dans les communes à caractère urbain hors des grandes agglomérations. Les communes rurales sont restées globalement stables. La réalité peut différer considérablement de la tendance nationale selon le canton, la microlocalisation et l'état de l'objet.
Le marché reste limité et soutenu par les taux d'intérêt
L'environnement de taux d'intérêt bas maintient le financement relativement abordable à court terme. Parallèlement, l'offre de biens bien situés est limitée, et les nouvelles constructions nécessitent des années en raison de la planification, des oppositions et du temps de construction. Cette combinaison soutient les prix, malgré l'incertitude économique accrue.
PwC et Fahrländer Partner soulignent également un marché immobilier robuste pour le deuxième trimestre, mais arrivent à des taux de variation différents de l'indice de l'Office fédéral de la statistique (OFS) pour certains segments. Ce n'est pas une contradiction, mais une conséquence de l'utilisation de différents ensembles de données et méthodes. L'OFS ajuste la qualité sur la base d'environ 7000 achats, tandis que les évaluations du secteur privé peuvent utiliser d'autres pools de transactions et modèles.
Le prix médian et l'indice des prix ne sont pas identiques
Un prix médian peut baisser même si un indice ajusté à la qualité augmente. Si davantage de petits appartements ou d'appartements situés à bas prix sont vendus au cours d'un trimestre, le prix d'achat moyen diminue, même si des objets comparables sont devenus plus chers. Inversement, une concentration de ventes de biens de haute qualité peut tirer une moyenne vers le haut.
Les acheteurs potentiels ne doivent donc pas conclure d'un titre que «les maisons» sont désormais moins chères ou plus chères. Les ventes achevées d'objets similaires dans la même région sont pertinentes, pas seulement les prix annoncés. L'état énergétique, le besoin de rénovation, l'exposition au bruit et l'accessibilité influencent aussi la valeur à long terme.
L'abordabilité reste le test le plus difficile
Les banques n'évaluent pas les hypothèques uniquement sur la base du taux d'intérêt actuel. Elles calculent souvent avec un taux d'intérêt théorique nettement plus élevé, ainsi que des frais d'entretien et accessoires. Celui qui ne peut supporter un financement qu'aux conditions actuelles dispose de peu de marge pour les rénovations, les pertes de revenus ou les refinancements ultérieurs.
Avant un achat, au moins trois scénarios doivent être considérés: le flux de paiement actuel, une hausse des taux d'intérêt et une rénovation majeure. Pour la propriété par étages, les fonds de rénovation et les procès-verbaux des assemblées de copropriétaires sont également importants. Un appartement bon marché peut devenir coûteux si le toit, le chauffage ou la façade doivent être rénovés peu après l'acquisition.
Ce que cela signifie pour les Suisses
Pour les propriétaires, un indice plus élevé est d'abord un effet de richesse sur papier. Il ne se concrétise qu'à la vente et ne dit rien sur l'abordabilité continue. Pour les acheteurs potentiels, la hausse des prix augmente les fonds propres nécessaires. Une augmentation de prix de quelques pour cent peut engloutir plusieurs années d'économies pour un bien valant un million.
La bonne réaction n'est ni de se précipiter, ni d'attendre un effondrement national. Le marché suisse est régional et segmenté. Celui qui examine sobrement son budget, les transactions comparables et les risques liés au bâtiment prend une meilleure décision que celui qui suit une moyenne. Les 0,7% sont un signal de pression persistante – pas un ordre d'achat personnel.
Ceux qui possèdent déjà un bien ne devraient pas utiliser automatiquement l'augmentation des valeurs estimées pour de nouvelles dettes de consommation. Un endettement plus élevé accroît la dépendance aux taux d'intérêt et aux revenus. Il peut être plus judicieux de constituer des réserves pour les rénovations énergétiques et l'entretien. La valeur marchande est volatile; une enveloppe de bâtiment non étanche ou un vieux système de chauffage représentent, en revanche, des coûts très concrets.