Taux d'intérêt de référence à 1,25 % : ce que les locataires doivent vérifier
Pas de baisse automatique de loyer, mais les droits existants subsistent
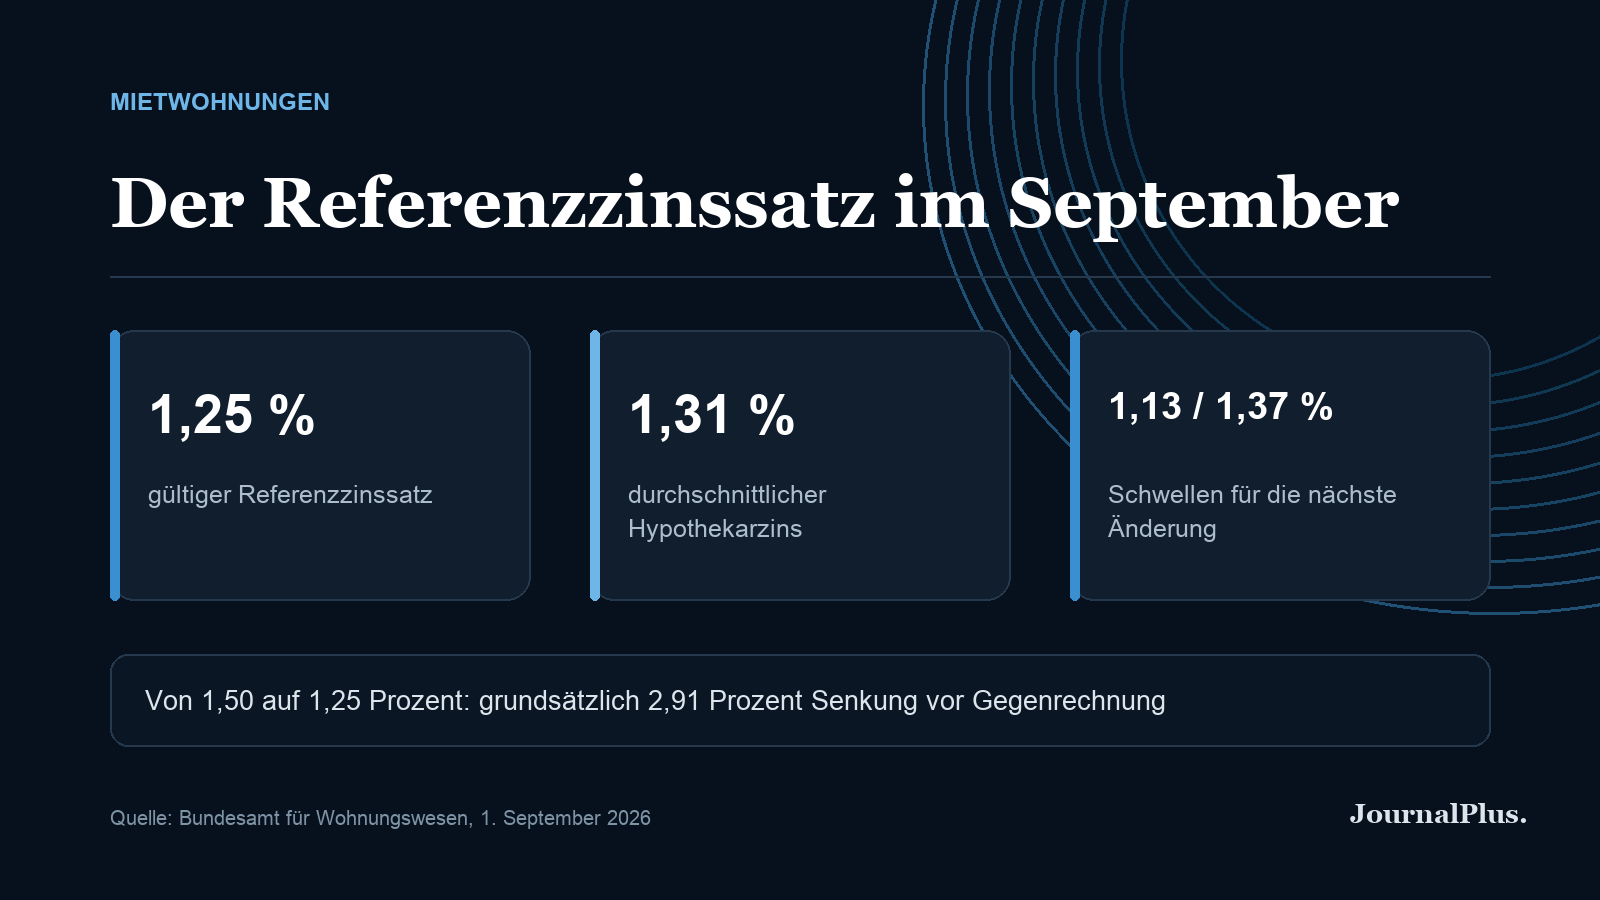
En septembre, les locataires ne bénéficieront ni d'un nouvel allègement, ni d'un choc de taux supplémentaire. L'Office fédéral du logement maintient le taux d'intérêt hypothécaire de référence à 1,25 %. Derrière ce chiffre anodin se cache cependant une question pratique importante : son propre loyer est-il déjà calculé sur ce niveau, ou paie-t-on encore sur la base d'un taux plus élevé ?
Le taux d'intérêt de référence est basé sur le taux d'intérêt moyen des hypothèques nationales. Cette moyenne est actuellement de 1,31 %. Ce n'est que s'il tombe en dessous de 1,13 % ou s'il monte au-delà de 1,37 % que la valeur de référence, arrondie au quart de pour cent, évolue. Jusque-là, elle reste à 1,25 %.
Pas d'ajustement automatique
Un taux d'intérêt de référence inchangé ne crée pas de nouveau droit général à une réduction de loyer. Néanmoins, il vaut la peine de consulter son contrat de bail et le dernier avis de modification de loyer. Si le loyer net actuel est encore basé sur un taux d'intérêt de référence de 1,5 % ou plus, un droit à une réduction peut toujours exister. Le passage de 1,5 à 1,25 % correspond généralement à une réduction théorique de 2,91 %.
Ce chiffre ne doit toutefois pas être assimilé à la réduction de loyer définitive. Les propriétaires peuvent compenser une partie du renchérissement ainsi que l'augmentation des frais d'entretien et d'exploitation. Les investissements à plus-value ou d'autres coûts contractuellement autorisés peuvent également jouer un rôle. Des règles spécifiques s'appliquent aux contrats de bail indexés ou échelonnés, ainsi qu'à certains logements subventionnés.
Comment procéder à une vérification pratique
Quiconque identifie un droit potentiel doit agir lui-même. L'Office fédéral du logement recommande de demander par écrit au propriétaire une réduction pour le prochain terme de résiliation – idéalement par lettre recommandée. Le propriétaire dispose de 30 jours pour prendre position. Si aucune réponse n'est reçue ou si le calcul ne convainc pas, les locataires peuvent saisir l'autorité de conciliation cantonale. Ces procédures sont généralement gratuites.
Un calcul précis est essentiel. Le loyer net doit être considéré séparément des charges. Il convient également de vérifier quels taux d'intérêt de référence ont servi de base aux augmentations précédentes. Les calculateurs en ligne génériques peuvent donner une première orientation, mais ne remplacent pas un conseil pour les cas complexes.
Pourquoi le taux réagit si lentement
De nombreux ménages se demandent pourquoi le taux d'intérêt de référence reste stable, alors que certaines offres hypothécaires varient davantage. La raison réside dans sa construction : la moyenne englobe un grand nombre d'hypothèques existantes avec des durées différentes. Les nouvelles transactions, qu'elles soient moins chères ou plus chères, ne modifient la valeur globale que progressivement. Cela atténue les fluctuations abruptes, à la hausse comme à la baisse.
Ce que cela signifie pour les Suisses
Pour un ménage avec un loyer net de 2500 francs, 2,91 % correspondraient théoriquement à environ 73 francs par mois. Après déductions autorisées, la réduction effective peut être moindre. Inversement, les locataires n'ont pas à craindre une nouvelle augmentation liée au taux de référence en raison de la publication actuelle.
Le message le plus important est donc le suivant : ce n'est pas le titre, mais la situation personnelle qui est décisive. Ceux qui sont déjà à 1,25 % attendent pour l'instant. Ceux qui ont encore un taux plus élevé dans leur contrat devraient examiner leurs documents et envisager une demande motivée. Et ceux qui signent un nouveau contrat de bail doivent veiller au taux d'intérêt de référence qui y est mentionné. Sur un marché du logement tendu, cela ne remplace pas une solution structurelle – mais cela peut faire une différence notable dans le budget du ménage.