Wohneigentum wird teurer – aber nicht überall gleich
Warum der Schweizer Durchschnitt für Kaufinteressierte nur der Anfang der Rechnung ist
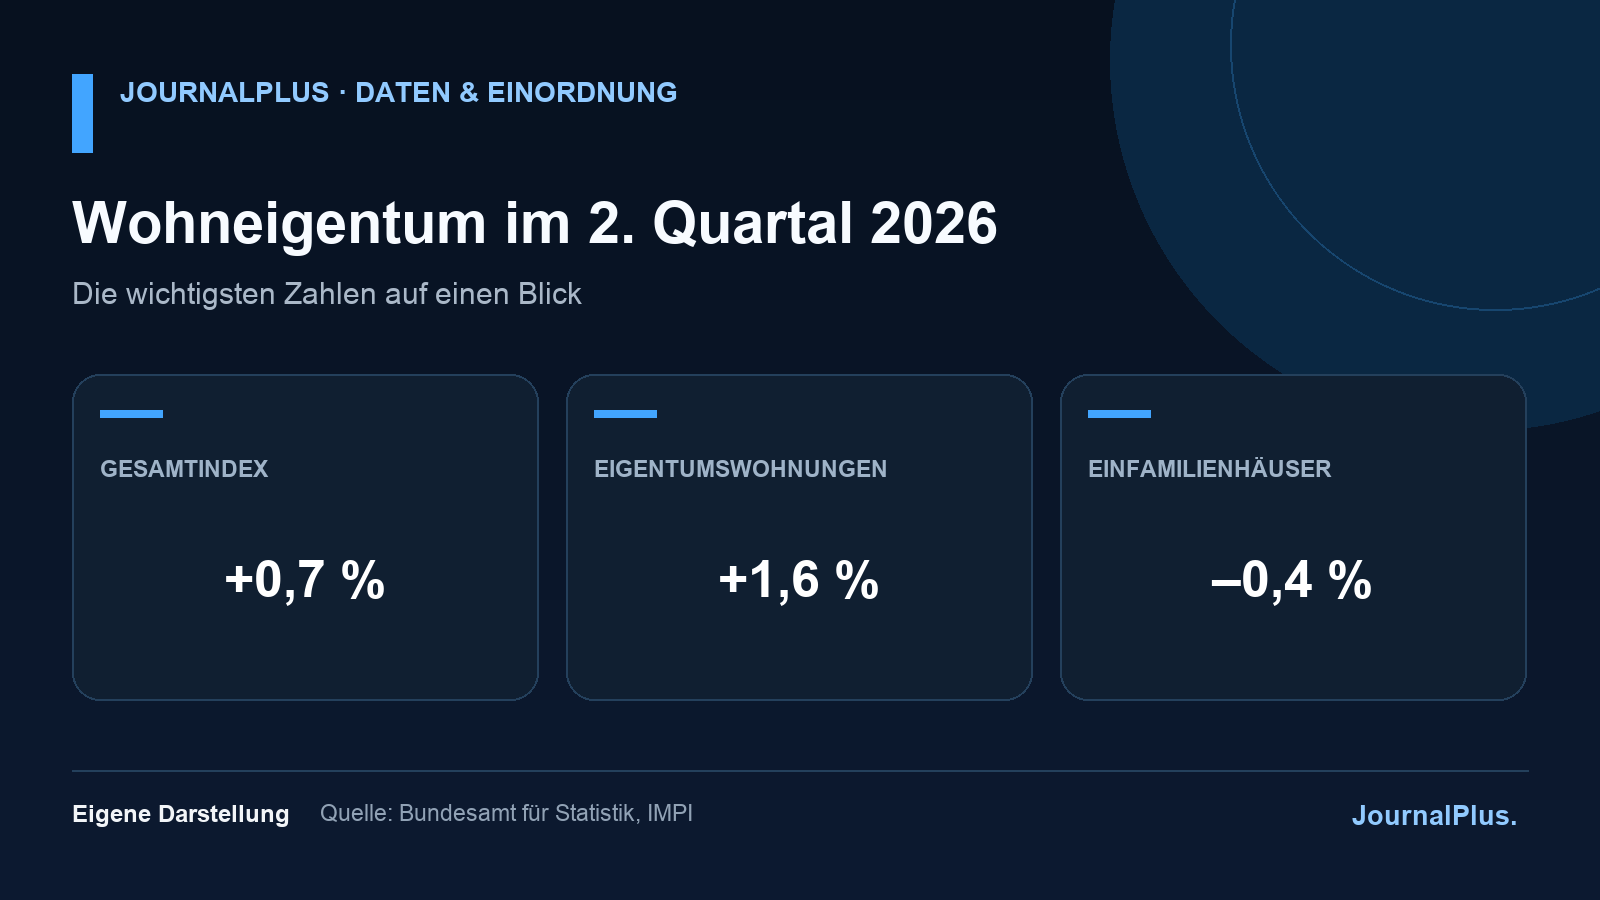
Wohneigentum in der Schweiz ist im zweiten Quartal 2026 erneut teurer geworden. Der offizielle Wohnimmobilienpreisindex des Bundesamts für Statistik stieg gegenüber dem Vorquartal um 0,7 Prozent und lag 3,5 Prozent über dem Vorjahr. Diese Gesamtzahl ist korrekt – für eine konkrete Kaufentscheidung aber erstaunlich ungenau.
Eigentumswohnungen verteuerten sich im Quartal landesweit um 1,6 Prozent, während Einfamilienhäuser im Durchschnitt 0,4 Prozent günstiger wurden. In städtisch geprägten Gemeinden ausserhalb grosser Agglomerationen stiegen die Preise besonders stark. Ländliche Gemeinden blieben insgesamt stabil. Je nach Kanton, Mikrolage und Objektzustand kann die Wirklichkeit deutlich vom nationalen Trend abweichen.
Der Markt bleibt knapp und zinsgestützt
Das tiefe Zinsumfeld hält die Finanzierung kurzfristig vergleichsweise günstig. Gleichzeitig ist das Angebot an gut gelegenen Objekten begrenzt, und Neubauten brauchen wegen Planung, Einsprachen und Bauzeit Jahre. Diese Kombination stützt die Preise, obwohl die wirtschaftliche Unsicherheit zugenommen hat.
PwC und Fahrländer Partner weisen für das zweite Quartal ebenfalls auf einen robusten Eigentumsmarkt hin, kommen bei einzelnen Segmenten aber zu anderen Veränderungsraten als der BFS-Index. Das ist kein Widerspruch, sondern eine Folge unterschiedlicher Datensätze und Methoden. Der BFS bereinigt die Qualität anhand von rund 7000 Käufen, während privatwirtschaftliche Auswertungen andere Transaktionspools und Modelle nutzen können.
Medianpreis und Preisindex sind nicht dasselbe
Ein Medianpreis kann sinken, obwohl ein qualitätsbereinigter Index steigt. Werden in einem Quartal mehr kleine oder günstig gelegene Wohnungen verkauft, fällt der mittlere Kaufpreis – selbst wenn vergleichbare Objekte teurer geworden sind. Umgekehrt kann eine Häufung hochwertiger Verkäufe einen Durchschnitt nach oben ziehen.
Kaufinteressierte sollten deshalb nicht aus einer Schlagzeile schliessen, dass «die Häuser» nun günstiger oder teurer sind. Relevant sind abgeschlossene Verkäufe ähnlicher Objekte in derselben Region, nicht nur Inseratspreise. Auch energetischer Zustand, Sanierungsbedarf, Lärmbelastung und Erreichbarkeit beeinflussen den langfristigen Wert.
Die Tragbarkeit bleibt der härteste Test
Banken prüfen Hypotheken nicht allein mit dem aktuellen Zins. Häufig rechnen sie mit einem deutlich höheren kalkulatorischen Zinssatz sowie Unterhalts- und Nebenkosten. Wer eine Finanzierung nur bei den heutigen Konditionen tragen kann, hat wenig Puffer für Erneuerungen, Einkommensausfälle oder spätere Refinanzierungen.
Vor einem Kauf gehören deshalb mindestens drei Szenarien auf den Tisch: der aktuelle Zahlungsfluss, ein Zinsanstieg und eine grössere Sanierung. Bei Stockwerkeigentum sind zusätzlich Erneuerungsfonds und Protokolle der Eigentümerversammlung wichtig. Eine günstige Wohnung kann teuer werden, wenn Dach, Heizung oder Fassade kurz nach dem Erwerb erneuert werden müssen.
Was das für Herr und Frau Schweizer bedeutet
Für Eigentümerinnen und Eigentümer ist ein höherer Index zunächst ein Vermögenseffekt auf dem Papier. Er wird erst beim Verkauf realisiert und sagt nichts über die laufende Tragbarkeit. Für Kaufinteressierte erhöhen steigende Preise die nötigen Eigenmittel. Ein Preisplus von wenigen Prozent kann bei einem Millionenobjekt mehrere Jahresersparnisse verschlingen.
Die richtige Reaktion ist weder hektisches Zugreifen noch das Warten auf einen landesweiten Einbruch. Der Schweizer Markt ist regional und segmentiert. Wer Budget, Vergleichstransaktionen und Gebäuderisiken nüchtern prüft, trifft eine bessere Entscheidung als jemand, der einem Durchschnitt hinterherläuft. Die 0,7 Prozent sind ein Signal für anhaltenden Druck – kein persönlicher Kaufbefehl.
Wer bereits besitzt, sollte steigende Schätzwerte nicht automatisch für neue Konsumschulden nutzen. Eine höhere Belehnung vergrössert die Abhängigkeit von Zins und Einkommen. Sinnvoller kann es sein, Reserven für energetische Erneuerungen und Unterhalt aufzubauen. Der Marktwert ist volatil; eine undichte Gebäudehülle oder eine alte Heizung sind dagegen sehr konkrete Kosten.