Referenzzinssatz bleibt bei 1,25 Prozent: Was Mieter jetzt prüfen sollten
Keine automatische Mietsenkung – aber bestehende Ansprüche bleiben möglich
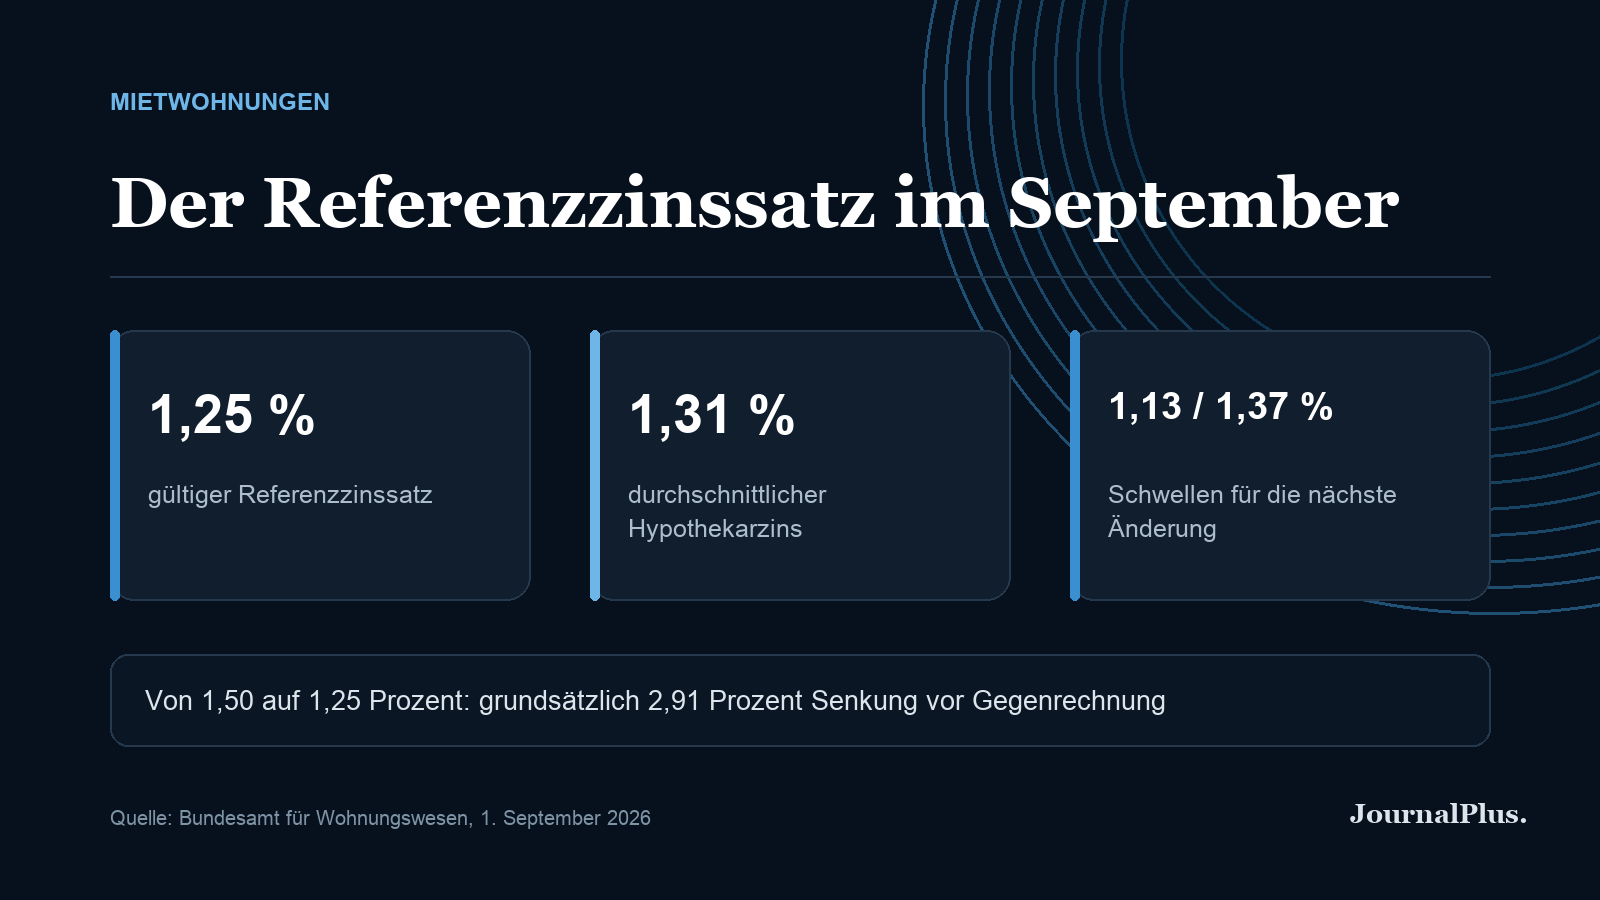
Für Mieterinnen und Mieter gibt es im September weder eine neue Entlastung noch einen zusätzlichen Zinsschock. Das Bundesamt für Wohnungswesen belässt den hypothekarischen Referenzzinssatz bei 1,25 Prozent. Hinter der unspektakulären Zahl steckt jedoch eine wichtige praktische Frage: Ist der eigene Mietzins bereits auf diesem Niveau berechnet – oder bezahlt man noch aufgrund eines höheren Satzes?
Der Referenzzinssatz basiert auf dem durchschnittlichen Zinssatz der inländischen Hypotheken. Dieser Durchschnitt liegt derzeit bei 1,31 Prozent. Erst wenn er unter 1,13 Prozent fällt oder über 1,37 Prozent steigt, bewegt sich der auf Viertelprozente gerundete Referenzwert. Bis dahin bleibt er bei 1,25 Prozent.
Keine automatische Anpassung
Ein unveränderter Referenzzinssatz schafft keinen neuen allgemeinen Anspruch auf eine Mietzinsreduktion. Trotzdem lohnt sich ein Blick in den Mietvertrag und auf die letzte Mietzinsmitteilung. Beruht der heutige Nettomietzins noch auf einem Referenzzinssatz von 1,5 Prozent oder höher, kann grundsätzlich weiterhin ein Senkungsanspruch bestehen. Der Wechsel von 1,5 auf 1,25 Prozent entspricht rechnerisch in der Regel einer Reduktion von 2,91 Prozent.
Diese Zahl ist allerdings nicht mit der endgültigen Mietsenkung gleichzusetzen. Vermietende dürfen einen Teil der Teuerung sowie gestiegene Unterhalts- und Betriebskosten gegenrechnen. Auch wertvermehrende Investitionen oder andere vertraglich zulässige Kosten können eine Rolle spielen. Bei indexierten oder gestaffelten Mietverträgen sowie gewissen subventionierten Wohnungen gelten besondere Regeln.
So geht eine Prüfung praktisch
Wer einen möglichen Anspruch erkennt, muss selbst aktiv werden. Das Bundesamt für Wohnungswesen empfiehlt, die Vermieterschaft schriftlich um eine Senkung auf den nächsten Kündigungstermin zu ersuchen – idealerweise per Einschreiben. Die Vermieterschaft hat 30 Tage Zeit, Stellung zu nehmen. Bleibt eine Antwort aus oder überzeugt die Berechnung nicht, können Mieterinnen und Mieter die kantonale Schlichtungsbehörde anrufen. Diese Verfahren sind in der Regel kostenlos.
Entscheidend ist eine saubere Rechnung. Der Nettomietzins sollte getrennt von Nebenkosten betrachtet werden. Zudem ist zu prüfen, welche Referenzzinssätze früheren Erhöhungen zugrunde lagen. Pauschale Online-Rechner können eine erste Orientierung geben, ersetzen bei komplexen Fällen aber keine Beratung.
Warum der Satz so träge reagiert
Viele Haushalte fragen sich, weshalb der Referenzzinssatz stabil bleibt, obwohl einzelne Hypothekarangebote stärker schwanken. Der Grund liegt in der Konstruktion: Der Durchschnitt umfasst einen grossen Bestand bestehender Hypotheken mit unterschiedlichen Laufzeiten. Neue, günstigere oder teurere Abschlüsse verändern den Gesamtwert nur schrittweise. Das dämpft abrupte Ausschläge – auf dem Weg nach oben wie nach unten.
Was das für Herr und Frau Schweizer bedeutet
Für einen Haushalt mit 2500 Franken Nettomiete wären 2,91 Prozent rechnerisch rund 73 Franken pro Monat. Nach zulässigen Gegenrechnungen kann die effektive Reduktion kleiner ausfallen. Umgekehrt müssen Mietende wegen der aktuellen Publikation keine neue referenzzinsbedingte Erhöhung fürchten.
Die wichtigste Botschaft lautet deshalb: Nicht die Schlagzeile, sondern die persönliche Ausgangslage entscheidet. Wer bereits auf 1,25 Prozent ist, wartet vorerst ab. Wer noch einen höheren Satz im Vertrag hat, sollte Unterlagen prüfen und einen begründeten Antrag erwägen. Und wer neu einen Mietvertrag unterschreibt, achtet darauf, welcher Referenzzinssatz darin genannt ist. Auf einem angespannten Wohnungsmarkt ersetzt das keine strukturelle Lösung – es kann im Haushaltsbudget aber einen spürbaren Unterschied machen.