Helvetia Baloise: jusqu'à 140 millions de francs de dégâts de grêle
La tempête d'août ne pèsera sur l'assureur qu'au second semestre. Les chiffres de la branche montrent pourquoi les véhicules à moteur pèsent particulièrement lourd – et pourquoi ce montant, à lui seul, ne prouve pas une défaillance dans la couverture des risques.
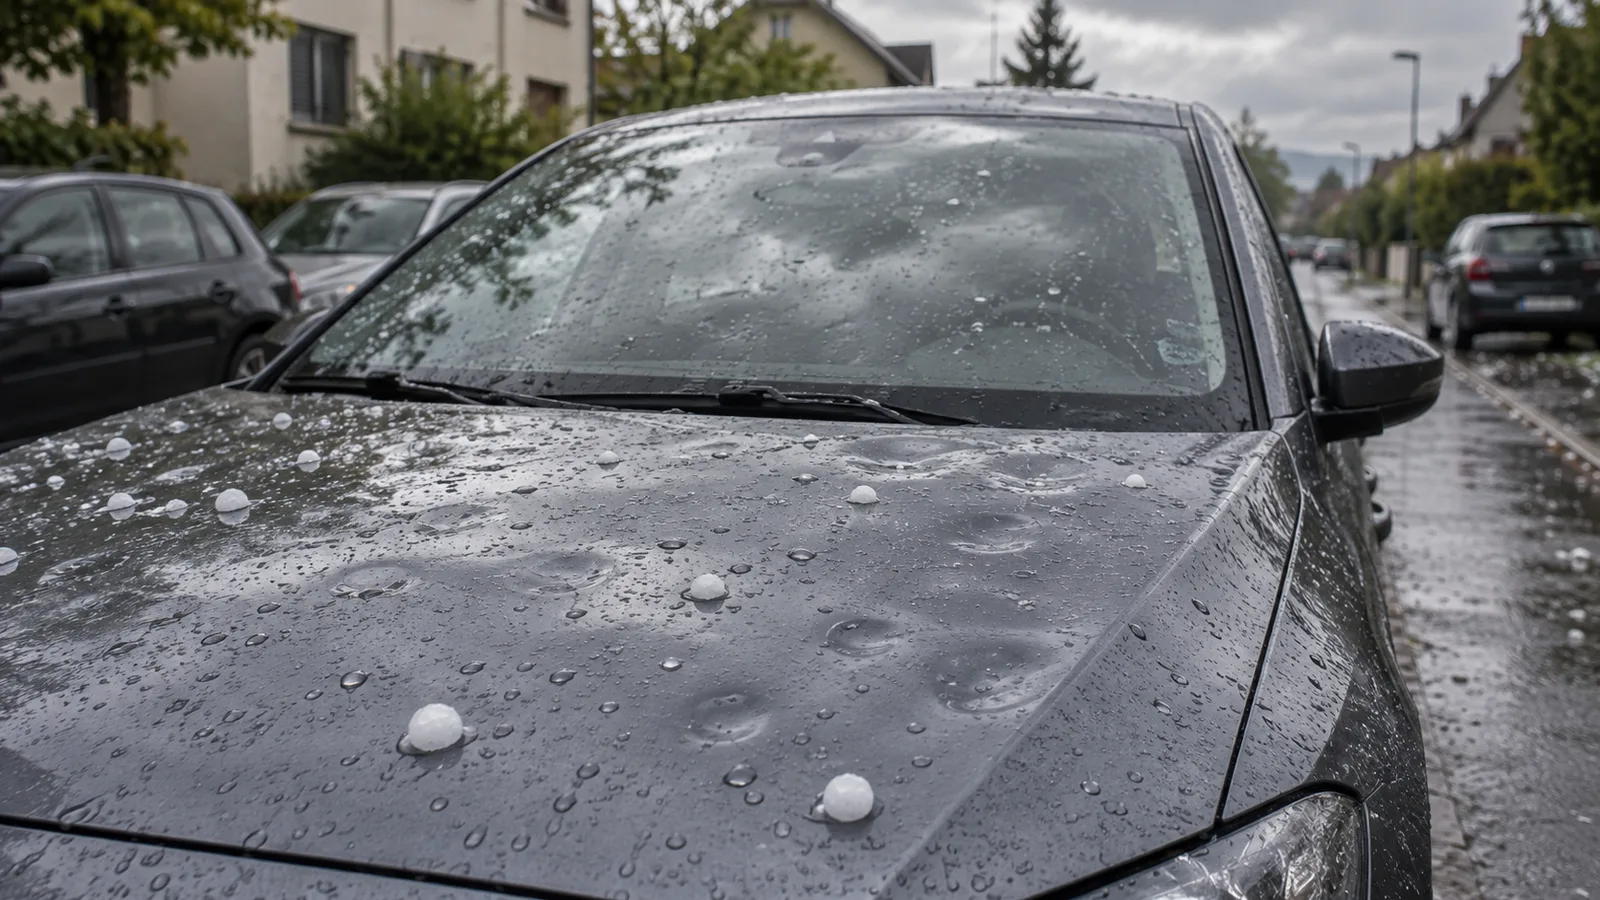
Une tempête de grêle frappe de nombreux clients en même temps. Pour Helvetia Baloise, les intempéries du 28 août devraient donc représenter une charge de 120 à 140 millions de francs. L'assureur l'a annoncé jeudi. Le bilan de la branche publié le même jour montre quels dommages pèsent particulièrement lourd: les véhicules à moteur surtout, qui tirent à la hausse les coûts de cet événement.
L'indication du groupe est une estimation après réassurance et avant impôts. Elle désigne donc la charge attendue, une fois prise en compte la participation des réassureurs. Ce n'est pas un décompte définitif.
La grosse facture se trouve sur les parkings
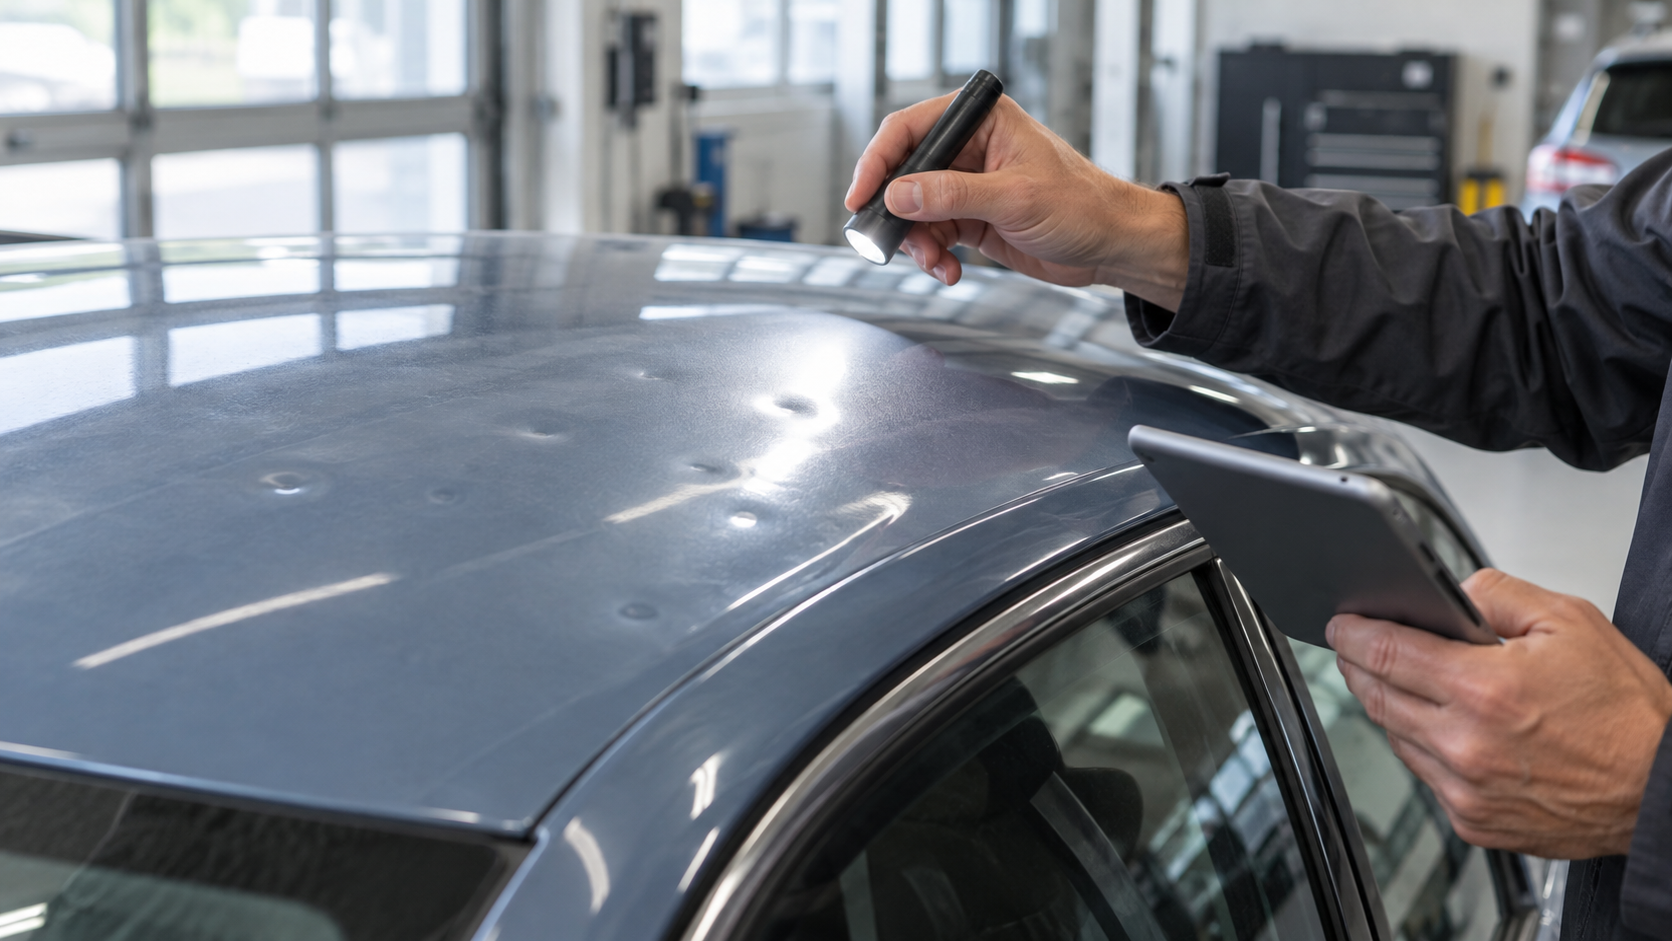
Le même jour, l'Association suisse d'assurances (ASA) a chiffré le dommage de marché assuré par des assureurs privés à près d'un milliard de francs. Selon sa première estimation, plus de 80 pour cent concernent des véhicules à moteur; plus de 100 000 véhicules seraient touchés. Les cantons de Berne, Soleure, Argovie, Zurich et Thurgovie ont été particulièrement frappés.
Seulement quelque dix pour cent du montant estimé concernent des dommages couverts par le pool suisse des dommages élémentaires. D'autres branches d'assurance, comme les assurances pertes d'exploitation et les assurances complémentaires, constituent le reste. La facture se répartit donc sur différentes couvertures et n'est pas supportée entièrement par un pool commun.
Le montant en milliards ne saisit pas non plus toutes les conséquences des intempéries. Les dommages aux bâtiments, couverts par les assurances cantonales des bâtiments, sont recensés séparément et sont absents de cette estimation. L'ASA compare le dommage assuré par des assureurs privés à l'événement de grêle du 25 août 2023 au Tessin: l'estimation actuelle est environ deux fois plus élevée.
Pourquoi on ne peut pas en déduire une part de marché
Diviser simplement les 140 millions de francs au maximum d'Helvetia par la somme de la branche serait trompeur. Le groupe annonce une charge après réassurance; l'ASA estime le dommage de marché assuré par des assureurs privés. Les chiffres décrivent des niveaux différents.
Sans données comparables avant et après réassurance, on ne peut en déduire ni la part d'Helvetia au dommage initial, ni une couverture particulièrement faible. Rien ne prouve non plus que la répartition sectorielle entre dommages aux véhicules et dommages aux biens se retrouve exactement dans le portefeuille d'Helvetia Baloise. Il faudrait pour cela que l'assureur publie sa propre structure de sinistres.
La grêle n'explique pas le faible bénéfice semestriel
Selon le groupe, la charge ne sera comptabilisée qu'au second semestre 2026. Le premier semestre présenté jeudi n'est pas concerné. Qui explique la baisse de bénéfice déjà publiée par la tempête d'août confond les périodes de référence.
Au premier semestre, Helvetia Baloise a dégagé un bénéfice IFRS de 84,6 millions de francs. Il a été fortement grevé par des amortissements de 671,7 millions sur des actifs incorporels issus de la fusion. Le groupe affiche en outre des «Underlying Earnings» ajustés de 631,6 millions de francs. Cet indicateur alternatif exclut notamment de tels effets de fusion; il ne remplace pas le bénéfice publié.
Un autre piège figure dans le rapport semestriel: les chiffres comparatifs du compte de résultat pour le premier semestre 2025 ne contiennent que l'Helvetia de l'époque, alors que les chiffres actuels portent sur le groupe issu de la fusion. Une simple comparaison avec l'année précédente mesure donc aussi la taille modifiée de l'entreprise.
Beaucoup de contrats ne constituent pas encore une large diversification des risques
La tempête d'août illustre un problème de fond du métier de l'assurance: des milliers de contrats peuvent être touchés par le même événement. Ce n'est donc pas le nombre de clients qui est déterminant à lui seul, mais aussi l'endroit où se trouvent leurs véhicules et d'autres biens assurés.
Une fusion peut regrouper de tels portefeuilles. Mais le montant des sinistres publié ne permet pas de juger si, dans le cas concret, il en est résulté un risque de concentration inapproprié. Il faudrait pour cela disposer notamment des concentrations régionales, des grands sinistres modélisés et des conditions de la réassurance.
Un paiement élevé n'est pas non plus, en soi, la preuve d'une défaillance: les assurances assument par contrat des risques précisément pour le cas de sinistre. Il faudrait examiner de manière critique si les primes, le capital et la couverture correspondent aux risques assumés.
Il faut aussi intégrer la prochaine tempête
Pour la planification à long terme, le regard sur les factures passées ne suffit pas non plus. Une étude publiée en 2025 par Brennan et ses coauteurs examine les trajectoires de grêle européennes dans des simulations climatiques. Dans un scénario prévoyant trois degrés de réchauffement global supplémentaire par rapport au climat actuel simulé, on s'attend à des zones de grêle plus grandes et à des grêlons très gros plus fréquents. Il s'agit d'une projection de modèle, pas d'une explication de la tempête d'août concrète.
Pour les assurés, les chiffres actuels ne permettent pas encore d'en déduire une hausse précise des primes. Pour Helvetia Baloise, il sera déterminant de voir comment évolue l'estimation provisoire et comment le groupe limite les risques restants. Ce n'est qu'à partir de ces données que l'on saurait si une facture de sinistres élevée cache aussi une concentration de risques trop forte.
Sources
- Helvetia Baloise: communiqué ad hoc sur les résultats semestriels, 17 septembre 2026
- Helvetia Baloise: rapport semestriel 2026, notamment pages 6, 35 et 36
- ASA: première estimation des dommages assurés par des assureurs privés du 28 août, 17 septembre 2026
- Brennan et al.: «Insights from hailstorm track analysis in European climate change simulations», 2025
État de la recherche: 17 septembre 2026.


