Helvetia Baloise erwartet bis zu 140 Millionen Franken Hagelschäden
Der Auguststurm belastet den Versicherer erst im zweiten Halbjahr. Die Branchenzahlen zeigen, warum vor allem Motorfahrzeuge ins Gewicht fallen – und weshalb die Summe allein kein Risikoversagen belegt.
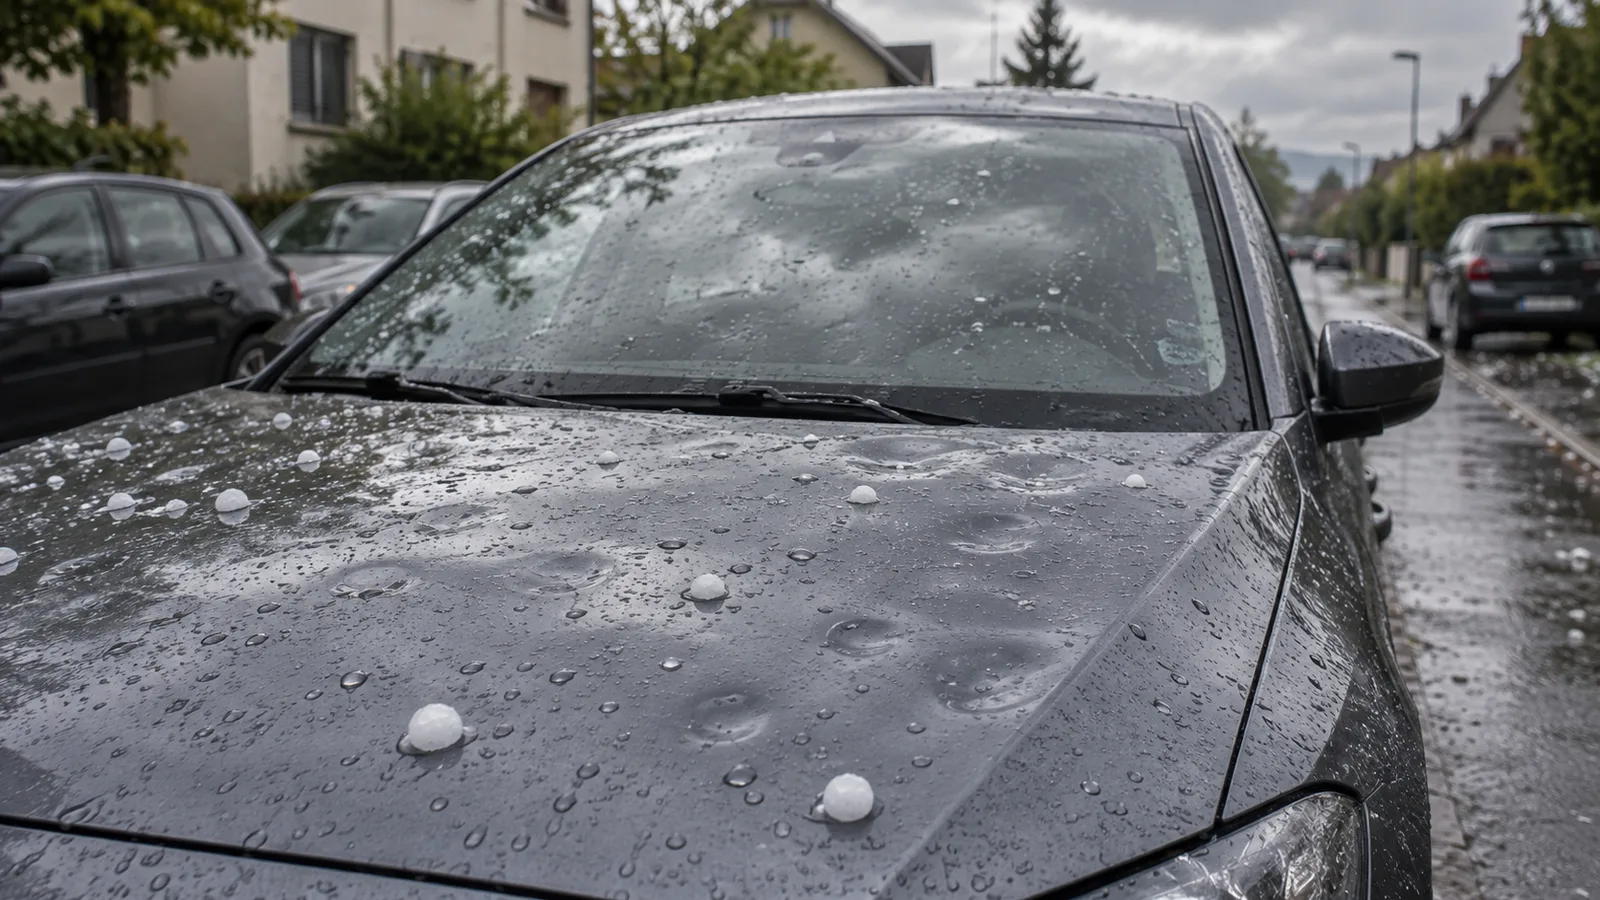
Ein Hagelsturm trifft viele Kunden gleichzeitig. Für Helvetia Baloise dürfte das Unwetter vom 28. August deshalb eine Belastung von 120 bis 140 Millionen Franken bedeuten. Das teilte der Versicherer am Donnerstag mit. Die gleichzeitig veröffentlichte Branchenbilanz zeigt, welche Schäden besonders ins Gewicht fallen: Vor allem Motorfahrzeuge treiben die Kosten dieses Ereignisses.
Die Angabe des Konzerns ist eine Schätzung nach Rückversicherung und vor Steuern. Sie bezeichnet somit die erwartete Belastung, nachdem die Beteiligung der Rückversicherer berücksichtigt ist. Eine endgültige Abrechnung ist sie nicht.
Die grosse Rechnung steht auf den Parkplätzen
Am selben Tag bezifferte der Schweizerische Versicherungsverband SVV den privatversicherten Marktschaden auf knapp eine Milliarde Franken. Mehr als 80 Prozent entfallen nach seiner ersten Schätzung auf Motorfahrzeuge; über 100’000 Fahrzeuge dürften betroffen sein. Besonders getroffen wurden Bern, Solothurn, Aargau, Zürich und Thurgau.
Nur rund zehn Prozent der geschätzten Summe betreffen Schäden, die über den Schweizer Elementarschadenpool gedeckt sind. Weitere Versicherungszweige, etwa Betriebsunterbruch- und Zusatzversicherungen, machen den Rest aus. Die Rechnung verteilt sich also auf unterschiedliche Deckungen und wird nicht vollständig über einen gemeinsamen Pool getragen.
Auch die Milliardensumme erfasst nicht sämtliche Folgen des Unwetters. Die Schäden an Gebäuden, die bei kantonalen Gebäudeversicherungen gedeckt sind, werden separat erhoben und fehlen in dieser Schätzung. Der SVV vergleicht den privatversicherten Schaden mit dem Hagelereignis vom 25. August 2023 im Tessin: Die aktuelle Schätzung liegt ungefähr doppelt so hoch.
Warum daraus kein Marktanteil folgt
Helvetias bis zu 140 Millionen Franken einfach durch die Branchensumme zu teilen, wäre irreführend. Der Konzern nennt eine Belastung nach Rückversicherung; der SVV schätzt den privatversicherten Marktschaden. Die Zahlen beschreiben unterschiedliche Ebenen.
Ohne vergleichbare Angaben vor und nach Rückversicherung lässt sich daraus weder Helvetias Anteil am ursprünglichen Schaden noch eine besonders schwache Absicherung ableiten. Ebenso wenig ist belegt, dass sich die branchenweite Verteilung von Fahrzeug- und Sachschäden genau im Bestand von Helvetia Baloise wiederfindet. Dazu müsste der Versicherer seine eigene Schadenstruktur offenlegen.
Der Hagel erklärt den tiefen Halbjahresgewinn nicht
Die Belastung wird laut Konzern erst im zweiten Halbjahr 2026 verbucht. Das am Donnerstag vorgelegte erste Halbjahr bleibt davon unberührt. Wer den Auguststurm mit dem bereits ausgewiesenen Gewinnrückgang erklärt, verwechselt die Berichtsperioden.
Im ersten Halbjahr erzielte Helvetia Baloise einen IFRS-Gewinn von 84,6 Millionen Franken. Wesentlich belastet wurde er durch Abschreibungen von 671,7 Millionen auf immaterielle Vermögenswerte aus der Fusion. Daneben weist die Gruppe bereinigte «Underlying Earnings» von 631,6 Millionen Franken aus. Diese alternative Kennzahl blendet unter anderem solche Fusionseffekte aus; sie ersetzt den ausgewiesenen Gewinn nicht.
Ein weiterer Stolperstein steht im Halbjahresbericht: Die Vergleichszahlen der Erfolgsrechnung für das erste Halbjahr 2025 enthalten nur die damalige Helvetia, die aktuellen Zahlen dagegen den fusionierten Konzern. Ein einfacher Vorjahresvergleich misst deshalb auch den veränderten Unternehmensumfang.
Viele Verträge sind noch keine breite Risikostreuung
Der Auguststurm veranschaulicht ein Grundproblem des Versicherungsgeschäfts: Tausende Verträge können vom gleichen Ereignis betroffen sein. Entscheidend ist deshalb nicht allein die Zahl der Kunden, sondern auch, wo deren Fahrzeuge und andere versicherte Werte stehen.
Eine Fusion kann solche Bestände zusammenführen. Ob daraus im konkreten Fall ein unangemessenes Klumpenrisiko entstanden ist, lässt sich aus der veröffentlichten Schadensumme aber nicht beurteilen. Dafür wären unter anderem regionale Konzentrationen, modellierte Grossschäden und die Bedingungen der Rückversicherung nötig.
Auch eine hohe Zahlung ist für sich genommen kein Beweis für ein Versagen: Versicherungen übernehmen vertraglich vereinbarte Risiken gerade für den Schadenfall. Kritisch zu prüfen wäre, ob Prämien, Kapital und Absicherung zu den übernommenen Risiken passen.
Der nächste Sturm muss mitgedacht werden
Für die längerfristige Planung genügt der Blick auf vergangene Rechnungen ebenfalls nicht. Eine 2025 veröffentlichte Studie von Brennan und Mitautoren untersucht europäische Hagelzüge in Klimasimulationen. In einem Szenario mit drei Grad zusätzlicher globaler Erwärmung gegenüber dem simulierten heutigen Klima werden grössere Hagelflächen und häufiger sehr grosse Körner erwartet. Das ist eine Modellprojektion, keine Erklärung des konkreten Auguststurms.
Für Versicherte lässt sich aus den aktuellen Zahlen noch keine bestimmte Prämienerhöhung ableiten. Für Helvetia Baloise wird entscheidend, wie sich die vorläufige Schätzung entwickelt und wie der Konzern die verbleibenden Risiken begrenzt. Erst diese Angaben würden zeigen, ob hinter einer hohen Schadenrechnung auch eine zu hohe Risikokonzentration steckt.
Quellen
- Helvetia Baloise: Ad-hoc-Mitteilung zum Halbjahresergebnis, 17. September 2026
- Helvetia Baloise: Halbjahresbericht 2026, insbesondere Seiten 6, 35 und 36
- SVV: Erste Schätzung der privatversicherten Schäden vom 28. August, 17. September 2026
- Brennan et al.: «Insights from hailstorm track analysis in European climate change simulations», 2025
Stand der Recherche: 17. September 2026.


