Helvetia Baloise: danni da grandine fino a 140 milioni di franchi
La tempesta d'agosto peserà sull'assicuratore solo nel secondo semestre. I dati del settore mostrano perché a contare siano soprattutto i veicoli a motore – e perché la somma da sola non prova un fallimento nella gestione dei rischi.
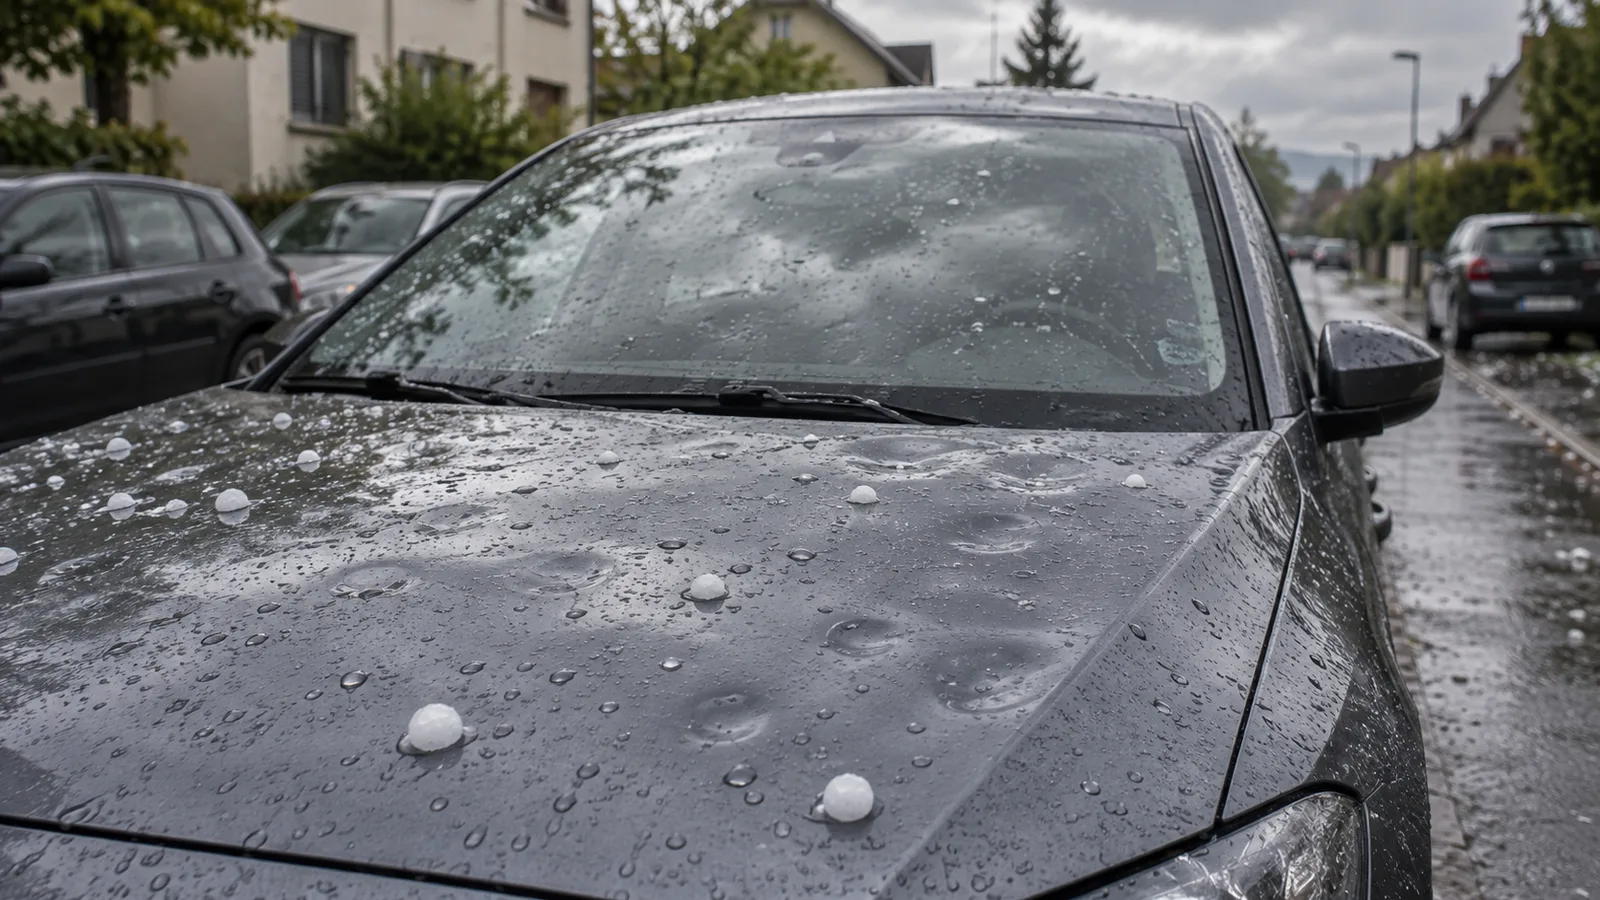
Una grandinata colpisce molti clienti nello stesso momento. Per Helvetia Baloise il maltempo del 28 agosto dovrebbe quindi comportare un onere da 120 a 140 milioni di franchi. Lo ha comunicato l'assicuratore giovedì. Il bilancio di settore pubblicato nello stesso giorno mostra quali danni pesano di più: sono soprattutto i veicoli a motore a far salire i costi di questo evento.
Il dato comunicato dal gruppo è una stima al netto della riassicurazione e al lordo delle imposte. Indica dunque l'onere atteso dopo aver tenuto conto della quota a carico dei riassicuratori. Non è un conteggio definitivo.
Il conto più salato arriva dai parcheggi
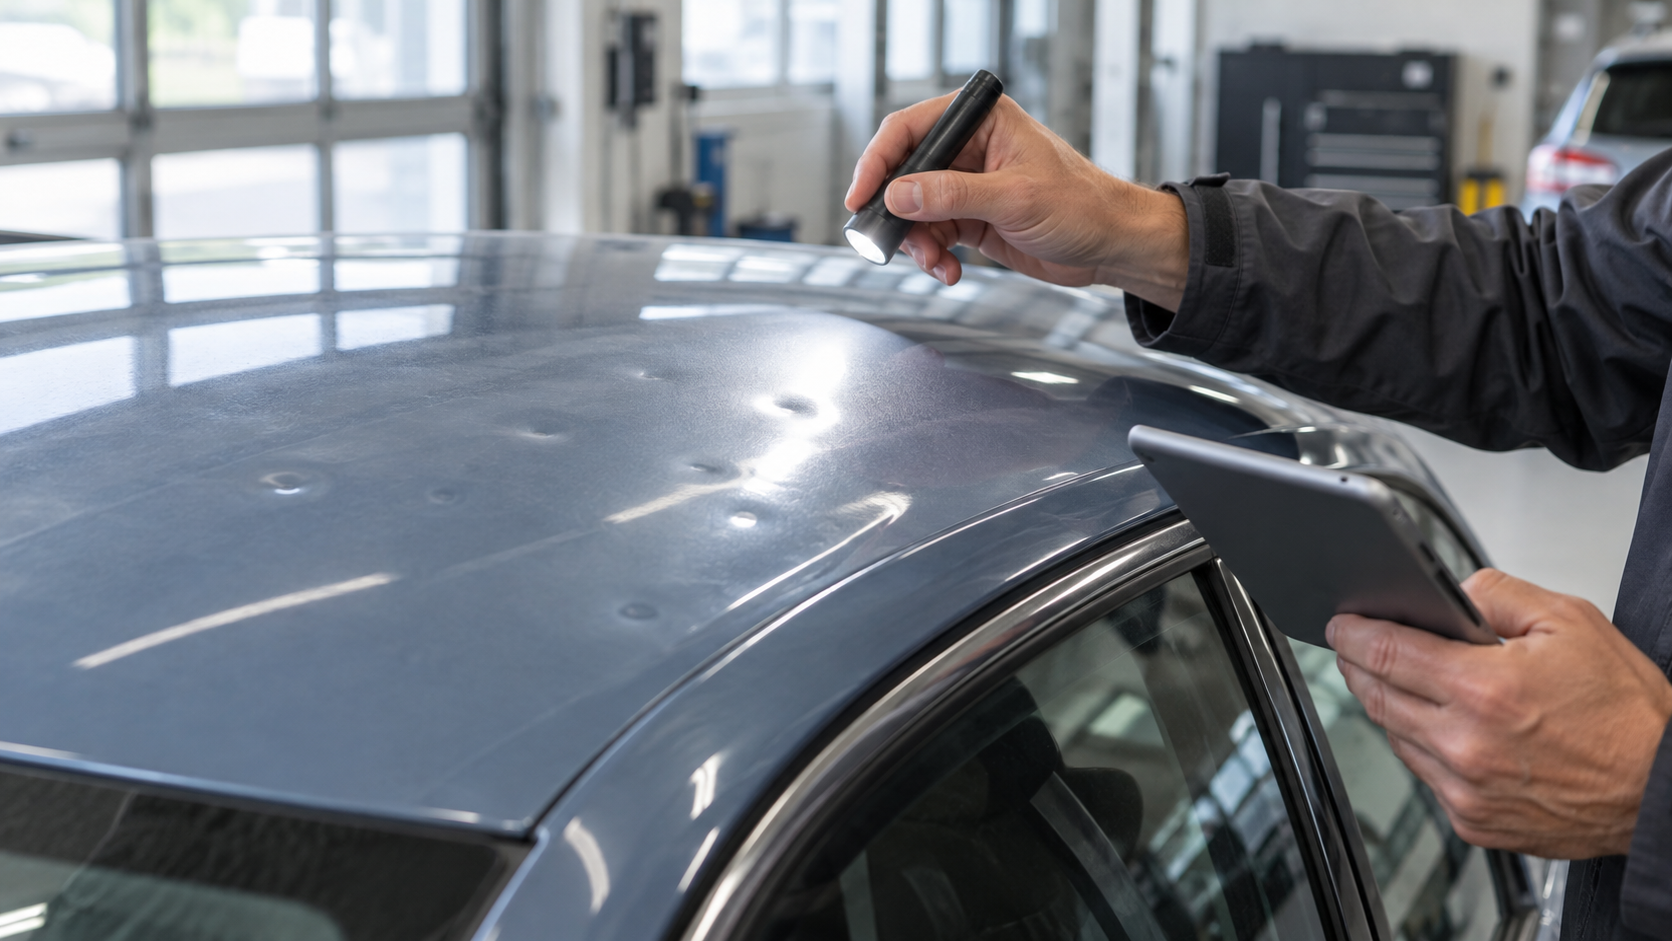
Lo stesso giorno l'Associazione Svizzera d'Assicurazioni ASA ha quantificato in quasi un miliardo di franchi il danno di mercato coperto da assicurazioni private. Secondo la sua prima stima, oltre l'80 per cento riguarda veicoli a motore; i veicoli coinvolti dovrebbero essere più di 100'000. Particolarmente colpiti sono stati Berna, Soletta, Argovia, Zurigo e Turgovia.
Solo circa il dieci per cento della somma stimata riguarda danni coperti dal pool svizzero per i danni da elementi naturali. Altri rami assicurativi, come le coperture per l'interruzione di esercizio e le assicurazioni complementari, costituiscono il resto. Il conto si distribuisce quindi su coperture diverse e non è sostenuto interamente da un pool comune.
Neppure la somma da un miliardo registra tutte le conseguenze del maltempo. I danni agli edifici, coperti dalle assicurazioni cantonali degli immobili, sono rilevati separatamente e mancano in questa stima. L'ASA confronta il danno assicurato privatamente con l'evento grandinoso del 25 agosto 2023 in Ticino: la stima attuale è circa il doppio.
Perché da qui non si ricava una quota di mercato
Dividere semplicemente i fino a 140 milioni di franchi di Helvetia per la somma di settore sarebbe fuorviante. Il gruppo indica un onere al netto della riassicurazione; l'ASA stima il danno di mercato coperto da assicurazioni private. I numeri descrivono livelli diversi.
Senza dati comparabili prima e dopo la riassicurazione non se ne può dedurre né la quota di Helvetia sul danno originario né una copertura particolarmente debole. Altrettanto non è dimostrato che la ripartizione di settore tra danni ai veicoli e danni alle cose si ritrovi esattamente nel portafoglio di Helvetia Baloise. Per questo l'assicuratore dovrebbe rendere pubblica la propria struttura dei sinistri.
La grandine non spiega l'utile semestrale ridotto
Secondo il gruppo, l'onere sarà contabilizzato solo nel secondo semestre 2026. Il primo semestre presentato giovedì resta estraneo a questa voce. Chi spiega il calo di utile già iscritto a bilancio con la tempesta d'agosto confonde i periodi di riferimento.
Nel primo semestre Helvetia Baloise ha realizzato un utile IFRS di 84,6 milioni di franchi. A pesare in modo determinante sono stati ammortamenti di 671,7 milioni su beni immateriali derivanti dalla fusione. Il gruppo indica inoltre «underlying earnings» rettificati per 631,6 milioni di franchi. Questa metrica alternativa esclude tra l'altro proprio simili effetti di fusione; non sostituisce l'utile iscritto a bilancio.
Un altro ostacolo è nel rapporto semestrale: i dati comparativi del conto economico per il primo semestre 2025 comprendono solo l'allora Helvetia, mentre i dati attuali riguardano il gruppo nato dalla fusione. Un semplice confronto con l'anno precedente misura quindi anche il mutato perimetro aziendale.
Molti contratti non bastano a diversificare il rischio
La tempesta d'agosto illustra un problema di fondo del business assicurativo: migliaia di contratti possono essere colpiti dallo stesso evento. Non conta quindi soltanto il numero di clienti, ma anche dove si trovano i loro veicoli e gli altri valori assicurati.
Una fusione può riunire portafogli di questo tipo. Se nel caso concreto ne sia nato un rischio di concentrazione inadeguato non si può però valutare dalla somma dei danni pubblicata. Servirebbero, tra l'altro, le concentrazioni regionali, i grandi sinistri modellizzati e le condizioni della riassicurazione.
Neppure un pagamento elevato è di per sé la prova di un fallimento: le assicurazioni si assumono rischi contrattualmente definiti proprio in vista del sinistro. Andrebbe verificato con spirito critico se premi, capitale e copertura sono adeguati ai rischi assunti.
Alla prossima grandinata bisogna pensare già ora
Anche guardare ai conti passati non basta per la pianificazione a lungo termine. Uno studio pubblicato nel 2025 da Brennan e coautori esamina le traiettorie dei temporali grandinosi europei nelle simulazioni climatiche. In uno scenario con tre gradi di riscaldamento globale in più rispetto al clima odierno simulato, si prevedono aree grandinigene più estese e chicchi molto grandi più frequenti. È una proiezione modellistica, non una spiegazione della concreta tempesta d'agosto.
Per gli assicurati, dai numeri attuali non si può ancora dedurre un preciso aumento dei premi. Per Helvetia Baloise sarà decisivo come si evolve la stima provvisoria e come il gruppo limita i rischi residui. Solo questi dati mostrerebbero se dietro un conto danni elevato si nasconde anche una concentrazione di rischio troppo alta.
Fonti
- Helvetia Baloise: comunicato ad hoc sui risultati semestrali, 17 settembre 2026
- Helvetia Baloise: rapporto semestrale 2026, in particolare pagine 6, 35 e 36
- ASA: prima stima dei danni assicurati privatamente del 28 agosto, 17 settembre 2026
- Brennan et al.: «Insights from hailstorm track analysis in European climate change simulations», 2025
Stato della ricerca: 17 settembre 2026.


