Taux et changes de la BNS : ce que disent les données mensuelles
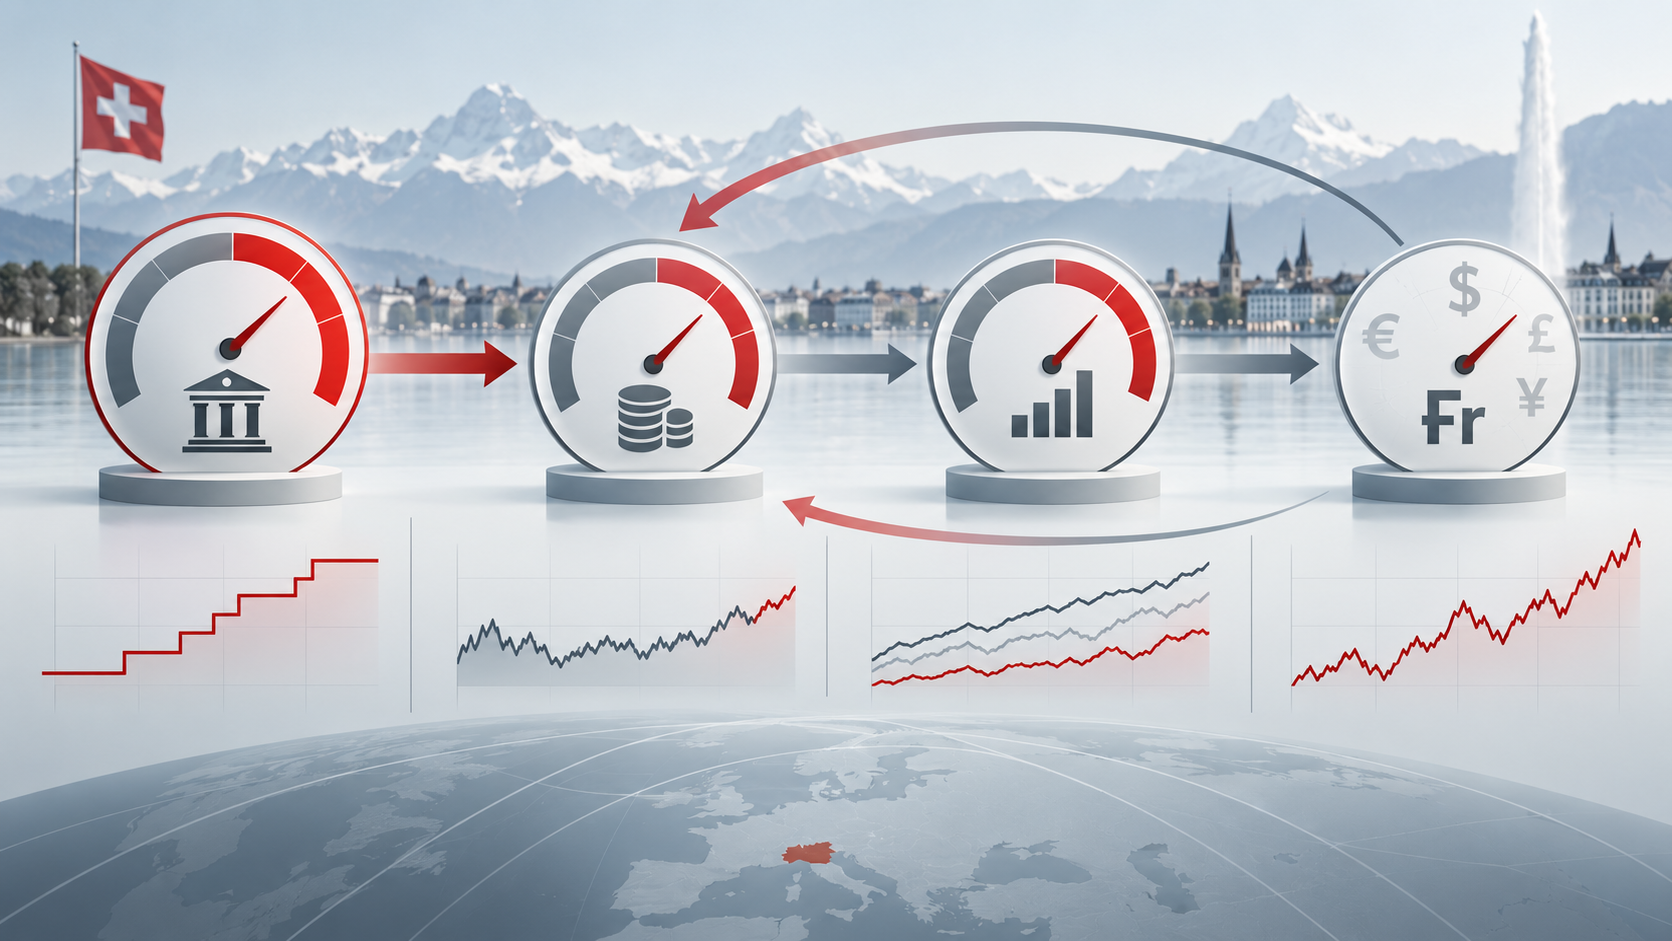
La statistique d'octobre de la Banque nationale réunit différentes grandeurs de marché. Pour la politique monétaire, elle constitue un point de mesure, non une nouvelle prévision.
Qui consulte la note mensuelle de données de la Banque nationale suisse (BNS) y trouve côte à côte des taux d'intérêt, des rendements et des cours de change. C'est utile, mais peut facilement mener à de fausses conclusions : ces valeurs décrivent des parties différentes du système financier. Une feuille mensuelle n'est ni une nouvelle décision de politique monétaire, ni une prévision pour le franc, les taux ou les hypothèques.
Le 1er octobre 2026, la BNS a indiqué son taux directeur inchangé à 0,00 pour cent. Ce taux s'applique depuis le 20 juin 2025. Il constitue l'instrument central de la politique monétaire de la Banque nationale. Le taux directeur ne fixe toutefois pas directement le prix de chaque financement du quotidien. Les banques, le marché des capitaux et les attentes influencent en outre les conditions réellement demandées.
Trois taux, trois messages
Le SARON s'établissait à moins 0,07 pour cent fin septembre. Il reflète les opérations au jour le jour effectivement conclues et garanties sur le marché monétaire en francs suisses. Le fait qu'il s'écarte du taux directeur n'est pas une contradiction : il réagit à la liquidité du marché monétaire et est calculé à partir des transactions.
Le rendement d'une obligation de la Confédération à dix ans atteignait 0,639 pour cent le 1er octobre. Il indique à quel rendement les investisseurs échangeaient des titres d'État suisses sur une longue échéance. Ce rendement contient des attentes sur l'inflation, la conjoncture et les taux futurs, mais aussi l'offre et la demande de placements sûrs. Il ne s'agit donc pas d'une prévision de la BNS, mais d'une observation du marché.
Pour les ménages, la distinction est importante. Les hypothèques à taux fixe s'orientent davantage aux rendements du marché des capitaux qu'au taux directeur. Les hypothèques à taux variable suivent en revanche souvent un taux de référence comme le SARON. Qui ne regarde que le taux directeur n'obtient donc pas une image complète de ses propres coûts de financement.
Les cours de change sont des instantanés
Pour le 1er octobre, la BNS a publié un cours de l'euro de 0,9431 franc et un cours du dollar de 0,8353 franc. Pour 100 yens japonais, la valeur de référence s'établissait à 0,5273 franc, et pour la livre britannique à 1,1036 franc. Ces indications servent à la statistique et au calcul. Elles ne signifient pas que la Banque nationale vise un cours déterminé.
Le franc s'échange en permanence sur le marché des devises. Les cours de change réagissent aux taux internationaux, aux données conjoncturelles, aux risques et aux attentes. Une valeur journalière isolée ne permet donc aucune affirmation solide sur la compétitivité des entreprises exportatrices ni sur le budget vacances des prochains mois.
Un jeu de données utile, aux limites claires
La BNS met ces séries à disposition en continu dans son portail de données. Leur valeur réside dans la comparabilité sur une longue période. Ce n'est que lorsque les évolutions sont observées sur plusieurs mois et mises en relation avec les décisions de politique monétaire et les données économiques qu'apparaît une image plus parlante.
Pour le 1er octobre, la lecture sobre reste la suivante : le taux directeur était à zéro, les taux du marché monétaire et du marché des capitaux s'en écartaient, et le franc s'échangeait aux cours de référence indiqués. Une note mensuelle ne permet pas d'en déduire davantage de manière sérieuse.