Case di proprietà più costose – ma non ovunque allo stesso modo
Perché la media svizzera è solo l'inizio del calcolo per chi vuole comprare casa
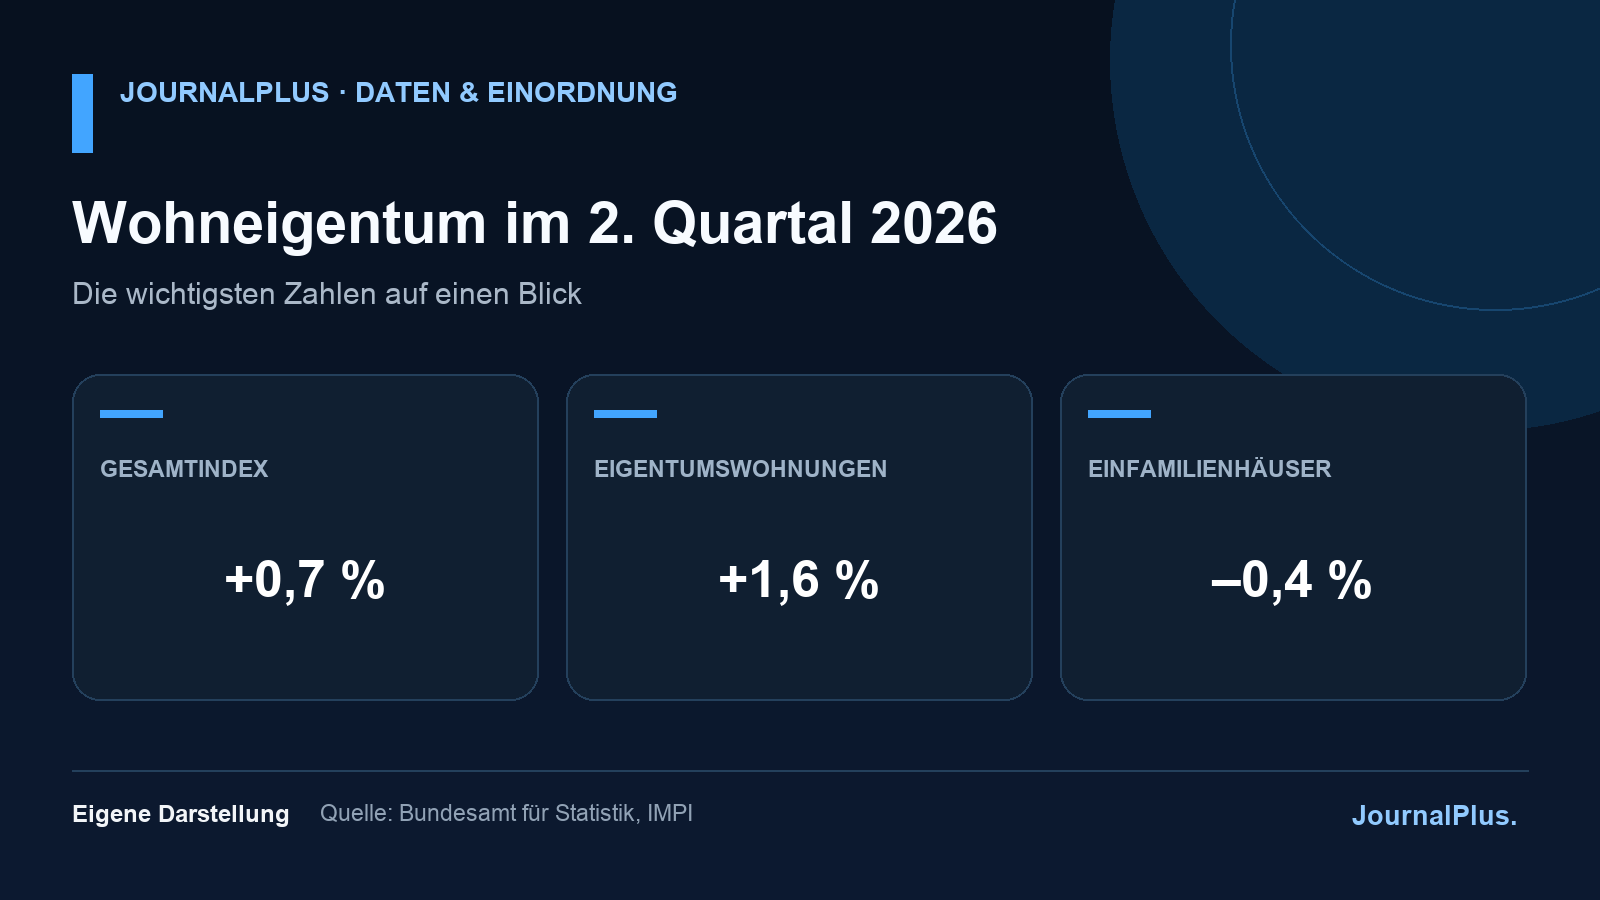
Le case di proprietà in Svizzera sono diventate più costose anche nel secondo trimestre 2026. L'indice ufficiale dei prezzi degli immobili residenziali dell'Ufficio federale di statistica è aumentato dello 0,7 percento rispetto al trimestre precedente e del 3,5 percento rispetto all'anno precedente. Questo dato complessivo è corretto, ma sorprendentemente impreciso per una decisione di acquisto concreta.
Gli appartamenti di proprietà hanno registrato un aumento dei prezzi dell'1,6 percento a livello nazionale nel trimestre, mentre le case unifamiliari sono diventate in media lo 0,4 percento più economiche. Nelle comunità urbane al di fuori delle grandi agglomerazioni, i prezzi sono aumentati in modo significativo. Le comunità rurali sono rimaste complessivamente stabili. La realtà può differire notevolmente dalla tendenza nazionale a seconda del Cantone, della micro-localizzazione e dello stato dell'immobile.
Il mercato resta scarso e sostenuto dai tassi di interesse
Il contesto di tassi di interesse bassi mantiene il finanziamento relativamente economico a breve termine. Allo stesso tempo, l'offerta di immobili ben posizionati è limitata, e le nuove costruzioni richiedono anni a causa di pianificazione, obiezioni e tempi di realizzazione. Questa combinazione sostiene i prezzi, nonostante l'incertezza economica sia aumentata.
PwC e Fahrländer Partner segnalano anch'essi un robusto mercato immobiliare per il secondo trimestre, ma rilevano tassi di variazione diversi per singoli segmenti rispetto all'indice dell'UFS. Ciò non è una contraddizione, ma una conseguenza di diversi set di dati e metodologie. L'UFS corregge la qualità basandosi su circa 7000 acquisti, mentre le valutazioni del settore privato possono utilizzare altri pool di transazioni e modelli.
Prezzo mediano e indice dei prezzi non sono la stessa cosa
Un prezzo mediano può diminuire anche se un indice corretto per la qualità aumenta. Se in un trimestre vengono venduti più appartamenti piccoli o in posizioni economiche, il prezzo medio di acquisto diminuisce, anche se oggetti comparabili sono diventati più costosi. Al contrario, un accumulo di vendite di alta qualità può far salire una media.
Chi è interessato all'acquisto non dovrebbe quindi dedurre da un titolo che «le case» siano ora più economiche o più costose. Sono rilevanti le vendite concluse di immobili simili nella stessa regione, non solo i prezzi degli annunci. Anche lo stato energetico, la necessità di ristrutturazione, l'inquinamento acustico e l'accessibilità influenzano il valore a lungo termine.
L'onere resta la prova più difficile
Le banche non valutano le ipoteche solo con il tasso di interesse attuale. Spesso calcolano con un tasso di interesse ipotetico significativamente più alto, oltre a costi di manutenzione e spese accessorie. Chi può sostenere un finanziamento solo alle condizioni attuali ha poca riserva per rinnovamenti, perdite di reddito o rifinanziamenti futuri.
Prima di un acquisto, è necessario considerare almeno tre scenari: il flusso di cassa attuale, un aumento dei tassi di interesse e una ristrutturazione importante. Per la proprietà per piani, sono importanti anche i fondi di rinnovamento e i verbali dell'assemblea dei proprietari. Un appartamento economico può diventare costoso se tetto, riscaldamento o facciata devono essere rinnovati poco dopo l'acquisto.
Cosa significa questo per il Signor e la Signora Svizzera
Per i proprietari, un indice più alto è inizialmente un effetto patrimoniale sulla carta. Si realizza solo al momento della vendita e non dice nulla sulla sostenibilità in corso. Per chi è interessato all'acquisto, l'aumento dei prezzi incrementa il capitale proprio necessario. Un aumento di prezzo di pochi punti percentuali può assorbire diversi anni di risparmi per un immobile da milioni.
La reazione giusta non è né affrettarsi ad acquistare né aspettare un crollo nazionale. Il mercato svizzero è regionale e segmentato. Chi esamina con lucidità budget, transazioni comparabili e rischi dell'edificio prende una decisione migliore di chi insegue una media. Lo 0,7 percento è un segnale di pressione persistente, non un ordine di acquisto personale.
Chi possiede già un immobile non dovrebbe utilizzare automaticamente l'aumento dei valori stimati per nuovi debiti di consumo. Un maggiore indebitamento aumenta la dipendenza dai tassi di interesse e dal reddito. Può essere più sensato accumulare riserve per rinnovamenti energetici e manutenzione. Il valore di mercato è volatile; un involucro edilizio non stagno o un vecchio impianto di riscaldamento, al contrario, rappresentano costi molto concreti.